同城之战与外卖递送服务 为何三四线城市被顺丰、闪送、达达们“弃之”?
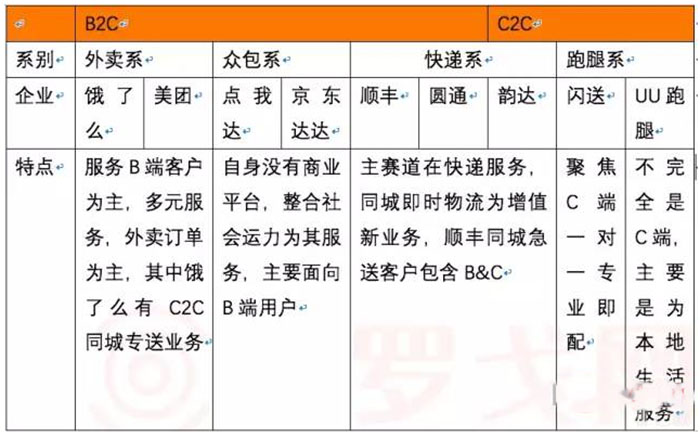
顺丰、闪送、达达等企业掀起的同城即时配送之战愈演愈烈,一二线城市的消费者已经习惯了“1小时达”甚至“30分钟达”的便捷服务。这场硝烟弥漫的战争中,三四线城市却似乎被悄然“弃之”。为何这些同城配送巨头在扩张版图时,对三四线城市敬而远之?外卖递送服务在下沉市场又面临怎样的困境?
一、需求密度不足,规模效应难现
同城即时配送的核心逻辑是“高频+短距”,依赖高密度订单来摊薄成本。一二线城市人口密集、消费场景丰富,写字楼、商圈、社区形成高密度订单池,骑手可以连续接单,单位时间产出高。而三四线城市人口分散,订单密度低,骑手往往需要长距离空驶或等待,导致履约成本居高不下。以闪送为例,其客单价较高,主要满足紧急、高价值的递送需求,三四线城市的这类需求稀疏,难以支撑起稳定的骑手网络。
二、消费习惯与支付能力差异
三四线城市的消费者对价格更为敏感,对即时配送的付费意愿较低。同城配送服务通常需要消费者额外支付5-15元不等的配送费,而在这些地区,消费者更倾向于“自己跑一趟”或选择价格更低的普通快递。外卖市场在下沉虽有一定发展,但客单价普遍低于一二线,平台和骑手的利润空间被进一步压缩。达达集团财报曾显示,其业务高度集中于一二线城市,低线城市的盈利模型尚不清晰。
三、本地化供给与竞争格局
三四线城市并非没有同城配送需求,但市场被本地小型配送团队或区域平台以更低成本占据。这些本地团队往往依托熟人网络、灵活定价,甚至与本地商超、餐饮店建立长期合作,外来巨头难以通过标准化服务快速渗透。美团、饿了么等外卖平台在三四线以餐饮外卖为主,其配送网络虽覆盖,但主要服务于餐饮场景,对全品类即时配送的拓展意愿不强。
四、物流基础设施的“最后一公里”难题
顺丰等传统快递巨头在下沉市场拥有广泛的网点,但其同城即配业务与快递网络的协同并不顺畅。快件中转、分拣的流程无法直接复用于即时配送的“点对点”模式,新建骑手团队的成本高昂。而闪送、达达的众包模式在三四线城市也遭遇骑手供给不足、管理难度大等问题——年轻人更倾向选择稳定的工厂或服务业工作,而非时间不稳定的众包骑手。
五、盈利压力下的战略取舍
当前,同城配送企业普遍处于亏损或微利状态,亟需在核心市场打磨盈利模型。顺丰同城、达达快送等均将资源集中在高密度、高客单价的一二线城市,以规模效应换取盈利空间。三四线城市虽然竞争小,但市场培育成本高、回报周期长,在资本收紧的背景下,企业更倾向于“先守住基本盘”,而非盲目下沉。
下沉并非不做,而是“难做”
三四线城市被“弃之”,本质上是即时配送的经济模型在低密度市场遭遇挑战。但这并不意味着巨头们彻底放弃下沉——随着消费升级、本地生活数字化推进,以及县域商业体系的完善,同城配送在下沉市场仍有可能通过“本地化合作+差异化定价”找到出路。只是在当前阶段,这道题的解法还没跑通。如何在规模和利润之间找到平衡点,是顺丰、闪送、达达们需要集体回答的问题。